Ngày 30/10/2026, Công ty Luật TN HH DIMAC và RSM Việt Nam đã phối hợp tổ chức thành công Hội thảo trực tuyến với chủ đề “Thẩm định pháp lý và tài chính hiệu quả trong giao dịch M&A”, thu hút sự tham gia của đông đảo đại diện doanh nghiệp và nhà đầu tư đến từ nhiều lĩnh vực.
Trong bối cảnh các giao dịch mua bán và sáp nhập (M&A) ngày càng đòi hỏi sự chuẩn bị kỹ lưỡng và đánh giá toàn diện, hoạt động thẩm định (Due Diligence) đóng vai trò quan trọng trong việc nhận diện rủi ro, xác định giá trị doanh nghiệp và bảo vệ lợi ích của nhà đầu tư.
Thông qua những chia sẻ chuyên sâu từ góc độ pháp lý, tài chính và thuế, hội thảo đã mang đến những kiến thức thực tiễn, giúp người tham dự hiểu rõ hơn về quy trình thẩm định, các vấn đề cần lưu ý cũng như cách chuyển hóa kết quả thẩm định thành cơ sở cho việc đàm phán và thực hiện giao dịch M&A hiệu quả.
1. Đội ngũ diễn giả và chuyên gia đồng hành
Hội thảo được điều phối bởi Ông Phạm Quốc Tuấn – Luật sư Trưởng, Công ty Luật TNHH DIMAC, cùng sự tham gia chia sẻ của các diễn giả:
- Bà Đặng Thị Trúc Phương – Giám đốc Dịch vụ Tư vấn Thương vụ, RSM Việt Nam.
- Ông Nguyễn Danh Công – Luật sư Thành viên, Công ty Luật TNHH DIMAC.
- Bà Nguyễn Phương Thảo – Luật sư Cao cấp, Công ty Luật TNHH DIMAC.
Với kinh nghiệm chuyên môn trong lĩnh vực pháp lý, tài chính và tư vấn thương vụ, các diễn giả đã mang đến những góc nhìn bổ trợ lẫn nhau, giúp người tham dự có cái nhìn toàn diện hơn về hoạt động thẩm định trong giao dịch M&A.
2. Thẩm định pháp lý: Nhận diện rủi ro và bảo vệ quyền lợi nhà đầu tư
Mở đầu chương trình, Bà Nguyễn Phương Thảo – Luật sư Cao cấp, Công ty Luật TNHH DIMAC đã chia sẻ về vai trò và tầm quan trọng của thẩm địn pháp lý (Legal Due Diligence – LDD) trong giao dịch M&A
Theo đó, thẩm định pháp lý không chỉ nhằm xác minh quyền sở hữu và tình trạng pháp lý của doanh nghiệp mục tiêu, mà còn giúp nhà đầu tư đánh giá khả năng thực hiện giao dịch, nhận diện các rủi ro tiềm ẩn và xây dựng cơ sở đàm phán hợp đồng chuyển nhượng. Các nhóm vấn đề trọng yếu cần được rà soát trong quá trình thẩm định pháp lý bao gồm:
- Vốn và cơ cấu sở hữu;
- Giấy phép và điều kiện kinh doanh;
- Đất đai, bất động sản, tài sản và quyền sở hữu trí tuệ;
- Các hợp đồng trọng yếu và khoản vay;
- Quan hệ lao động và các nghĩa vụ liên quan.
Bên cạnh việc xác định các hạng mục cần thẩm định, diễn giả cũng trình bày quy trình 6 bước thẩm định dành cho bên mua, bao gồm:
- Bước 1: Xác định phạm vi và lĩnh vực thẩm định.
- Bước 2: Yêu cầu cung cấp và xác minh thông tin.
- Bước 3: Rà soát, phát hiện các vấn đề chưa tuân thủ hoặc vi phạm.
- Bước 4: Đánh giá mức độ rủi ro.
- Bước 5: Xây dựng phương án xử lý.
- Bước 6: Theo dõi, cập nhật và khắc phục các vấn đề được phát hiện.
Đặc biệt, thông qua các tình huống minh họa, Bà Nguyễn Phương Thảo đã phân tích cách đánh giá mức độ trọng yếu của từng phát hiện, xử lý các trường hợp thiếu hoặc không đầy đủ thông tin, tài liệu và lựa chọn phương án phù hợp tùy theo khả năng khắc phục rủi ro.
Nội dung cũng đi sâu vào việc chuyển hóa kết quả thẩm định thành các điều khoản đàm phán và điều khoản trong Hợp đồng mua bán cổ phần (Share Purchase Agreement – SPA). Một tình huống giả định về việc nhà đầu tư mua lại 100% cổ phần của một công ty hoạt động trong lĩnh vực dịch vụ phần mềm đã được sử dụng để minh họa cách áp dụng các nguyên tắc thẩm định vào thực tế giao dịch.
3. Thẩm định tài chính và thuế: nhìn xa hơn những con số
Tiếp nối chương trình, Bà Đặng Thị Trúc Phương – Giám đốc Dịch vụ Tư vấn Thương vụ, RSM Việt Nam đã mang đến góc nhìn chuyên sâu về thẩm định tài chính (Financial Due Diligence – FDD) và thẩm định thuế (Tax Due Diligence – TDD).
3.1. Tổng quan về quy trình thẩm định tài chính và thuế
Diễn giả nhấn mạnh rằng, mặc dù FDD và TDD tiếp cận giao dịch dưới hai góc độ khác nhau, cả hai đều hướng đến mục tiêu chung là cung cấp cơ sở đánh giá toàn diện về tình hình tài chính, nghĩa vụ thuế và những rủi ro có thể ảnh hưởng đến quyết định đầu tư.
Quy trình thẩm định được khái quát qua 4 bước chính:
- Bước 1: Tìm hiểu tổng quan về doanh nghiệp mục tiêu.
- Bước 2: Thu thập và phân tích thông tin tài chính.
- Bước 3: Đánh giá và nhận diện các rủi ro.
- Bước 4: Lập báo cáo và đưa ra khuyến nghị.
Bên cạnh đó, diễn giả cũng làm rõ sự khác biệt giữa Kiểm toán Báo cáo tài chính (Financial Audit) và Thẩm định tài chính (Financial Due Diligence), qua đó giúp người tham dự hiểu rõ mục tiêu, phạm vi và giá trị của từng hoạt động trong bối cảnh giao dịch M&A.
3.2. Các yếu tố trọng tâm trong thẩm định tài chính
Không chỉ dừng lại ở việc phân tích các số liệu trên báo cáo tài chính, thẩm định tài chính cần đi sâu đánh giá chất lượng và tính bền vững của giá trị doanh nghiệp.
Từ việc xác định Giá trị doanh nghiệp (Enterprise Value) đến Giá trị vốn chủ sở hữu (Equity Value), Bà Đặng Thị Trúc Phương đã phân tích 5 yếu tố trọng tâm mà nhà đầu tư cần đặc biệt quan tâm:
- Chất lượng lợi nhuận (Quality of Earnings): EBITDA có thực sự phản ánh khả năng tạo lợi nhuận bền vững của doanh nghiệp?
- Chất lượng tài sản (Quality of Assets): Giá trị ghi sổ có phản ánh đúng giá trị thực tế của tài sản?
- Nợ thuần (Net Debt): Những nghĩa vụ tài chính nào có thể ảnh hưởng đến giá trị giao dịch?
- Vốn lưu động (Working Capital): Những biến động về vốn lưu động có thể tác động như thế nào đến giá mua?
- Dòng tiền (Cash Flow): Lợi nhuận được ghi nhận có thực sự chuyển hóa thành dòng tiền?
Những phân tích này cho thấy việc đánh giá doanh nghiệp trong giao dịch M&A không thể chỉ dựa trên các con số được thể hiện trên báo cáo tài chính, mà cần xem xét bản chất và khả năng duy trì hiệu quả hoạt động trong tương lai.
3.3. Nhận diện và lượng hóa rủi ro thuế
Ở góc độ thẩm định thuế, diễn giả nhấn mạnh rằng các rủi ro thuế phát sinh trong quá khứ có thể trở thành nghĩa vụ tài chính đối với doanh nghiệp trong tương lai.
Một số nhóm rủi ro thuế phổ biến tại Việt Nam được đề cập bao gồm:
- Thuế thu nhập doanh nghiệp (TNDN);
- Thuế giá trị gia tăng (GTGT);
- Thuế nhà thầu;
- Thuế thu nhập cá nhân (TNCN);
- Giao dịch liên kết;
- Việc áp dụng các chính sách ưu đãi thuế.
Đặc biệt, việc doanh nghiệp đã hoàn thành kê khai và nộp thuế không đồng nghĩa với việc không còn tồn tại rủi ro thuế. Do đó, nhà đầu tư cần thực hiện rà soát chuyên sâu để nhận diện, đánh giá và lượng hóa các nghĩa vụ thuế tiềm ẩn, từ đó có cơ sở đưa ra quyết định đầu tư phù hợp.
3.4. Từ kết quả thẩm định đến chiến lược đàm phán giao dịch
Một nội dung quan trọng khác được diễn giả nhấn mạnh là giá trị thực sự của hoạt động thẩm định chỉ được phát huy khi các phát hiện được chuyển hóa thành những quyết định cụ thể trong giao dịch.
Theo đó, kết quả FDD và TDD có thể được sử dụng làm cơ sở để:
- Đánh giá và điều chỉnh giá mua;
- Phân bổ rủi ro và trách nhiệm giữa các bên;
- Xây dựng các cơ chế bảo vệ quyền lợi nhà đầu tư;
- Tích hợp các kết quả thẩm định vào Hợp đồng mua bán cổ phần (SPA);
- Xây dựng kế hoạch xử lý các vấn đề sau khi hoàn tất giao dịch.
Thông qua phần chia sẻ, diễn giả gửi gắm thông điệp rằng thẩm định không chỉ giúp nhà đầu tư nhận diện rủi ro, mà còn là công cụ quan trọng để đánh giá đúng giá trị doanh nghiệp, đưa ra quyết định đầu tư sáng suốt và bảo vệ giá trị khoản đầu tư.
4. Phân tích tình huống M&A thực tế: Kết nối gốc nhìn pháp lý, tài chính và thuế
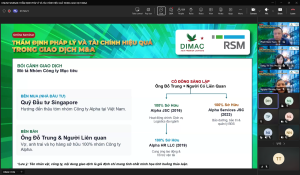
Một trong những nội dung nổi bật của hội thảo là phần thảo luận tình huống giả định với sự phối hợp giữa DIMAC và RSM Việt Nam.
Tình huống đặt ra giả định về một nhà đầu tư nước ngoài (Bên Mua) có nhu cầu mua lại một nhóm công ty trong nước thuộc sở hữu của người đại diện và các bên liên quan.
Thông qua tình huống này, đại diện hai đơn vị đã cùng phân tích cấu trúc giao dịch và những vấn đề cần lưu ý dưới nhiều góc độ:
- Góc độ pháp lý – Công ty Luật DIMAC: Rà soát cơ cấu sở hữu, tình trạng pháp lý, các nghĩa vụ và rủi ro có thể ảnh hưởng đến giao dịch.
- Góc độ tài chính và thuế – RSM Việt Nam: Đánh giá tình hình tài chính, nghĩa vụ thuế và những yếu tố có thể tác động đến giá trị doanh nghiệp cũng như hiệu quả đầu tư.
Việc kết hợp các góc nhìn chuyên môn đã giúp người tham dự hiểu rõ hơn mối liên hệ giữa thẩm định pháp lý, tài chính và thuế, đồng thời cho thấy tầm quan trọng của một quy trình thẩm định toàn diện trong việc kiểm soát rủi ro và hỗ trợ nhà đầu tư đưa ra quyết định phù hợp.
5. Phiên hỏi đáp (Q&A): Giải đáp những vấn đề thực tiễn trong giao dịch M&A
Khép lại chương trình là phiên hỏi đáp trực tiếp giữa các diễn giả và người tham dự.
Đại diện DIMAC gồm Ông Phạm Quốc Tuấn – Luật sư Trưởng, Ông Nguyễn Danh Công – Luật sư Thành viên và Bà Nguyễn Phương Thảo – Luật sư Cao cấp, cùng Bà Đặng Thị Trúc Phương – Giám đốc Dịch vụ Tư vấn Thương vụ, RSM Việt Nam đã trực tiếp giải đáp các câu hỏi và trao đổi về những vấn đề được quan tâm trong quá trình thẩm định và triển khai giao dịch M&A.
Phiên Q&A không chỉ giúp làm rõ thêm các nội dung chuyên môn được đề cập trong hội thảo, mà còn mang đến cơ hội để người tham dự trao đổi trực tiếp với các chuyên gia, qua đó kết nối kiến thức lý thuyết với những tình huống thực tiễn trong hoạt động đầu tư và kinh doanh.
6. Lời kết
Hội thảo “Thẩm định pháp lý và tài chính hiệu quả trong giao dịch M&A” đã mang đến những góc nhìn chuyên sâu và thiết thực về vai trò của hoạt động thẩm định trong toàn bộ quá trình thực hiện giao dịch mua bán và sáp nhập doanh nghiệp.
Thông qua sự kết hợp giữa kinh nghiệm tư vấn pháp lý của DIMAC và chuyên môn về tài chính, thuế của RSM Việt Nam, chương trình một lần nữa khẳng định tầm quan trọng của việc thẩm định toàn diện trong việc nhận diện rủi ro, đánh giá giá trị doanh nghiệp, hỗ trợ đàm phán và bảo vệ lợi ích của các bên tham gia giao dịch.
DIMAC trân trọng cảm ơn RSM Việt Nam, các diễn giả và toàn thể Quý khách tham dự đã đồng hành, đóng góp vào thành công của hội thảo.
Chúng tôi hy vọng những kiến thức và chia sẻ tại chương trình sẽ tiếp tục là nguồn tham khảo hữu ích cho cộng đồng doanh nghiệp và nhà đầu tư trong quá trình chuẩn bị, đánh giá và triển khai các giao dịch M&A tại Việt Nam.
Xem lại buổi Hội thảo tại đây: https://youtu.be/XXFVzC8ZZeM
